Připomínáme termín letošního setkání sborových účetních. Změny v účetnictví a daních, které s sebou přinese rok 2027, a navazující daňové zákony s námi probere lektorka Miroslava Nebuželská ze společnosti 22HLAV v sobotu 5. 12. 2026. Přihlašujte se na stránkách e-církve.
Církevní nemovitosti – posouzení z pohledu daně z nemovitých věcí
25. října 2026
Církevní nemovitosti – posouzení z pohledu daně z nemovitých věcí
Právním základem pro případná osvobození pozemků, staveb a bytů používaných v rámci výkonu církevní činnosti jsou
ustanovení § 4 odst. 1 písm. e), odst. 2, 3 a 5 a § 9 odst. 1 písm. e), odst. 2 a 4 zákona č. 338/1992 Sb., o dani
z nemovitých věcí, ve znění pozdějších předpisů (dále jen „ZDNV“).
Podrobný výklad a aplikace těchto ustanovení je dále rozveden v metodickém pokynu Generálního finančního
ředitelství (dále jen „GFŘ“) č. j. 56864/25/7700-40121-013876, dostupném zde:
https://financnisprava.gov.cz/assets/cs/prilohy/d-seznamdani/56864_25_MP_osvobozen%C3%AD_pozemky_budovy.pdf
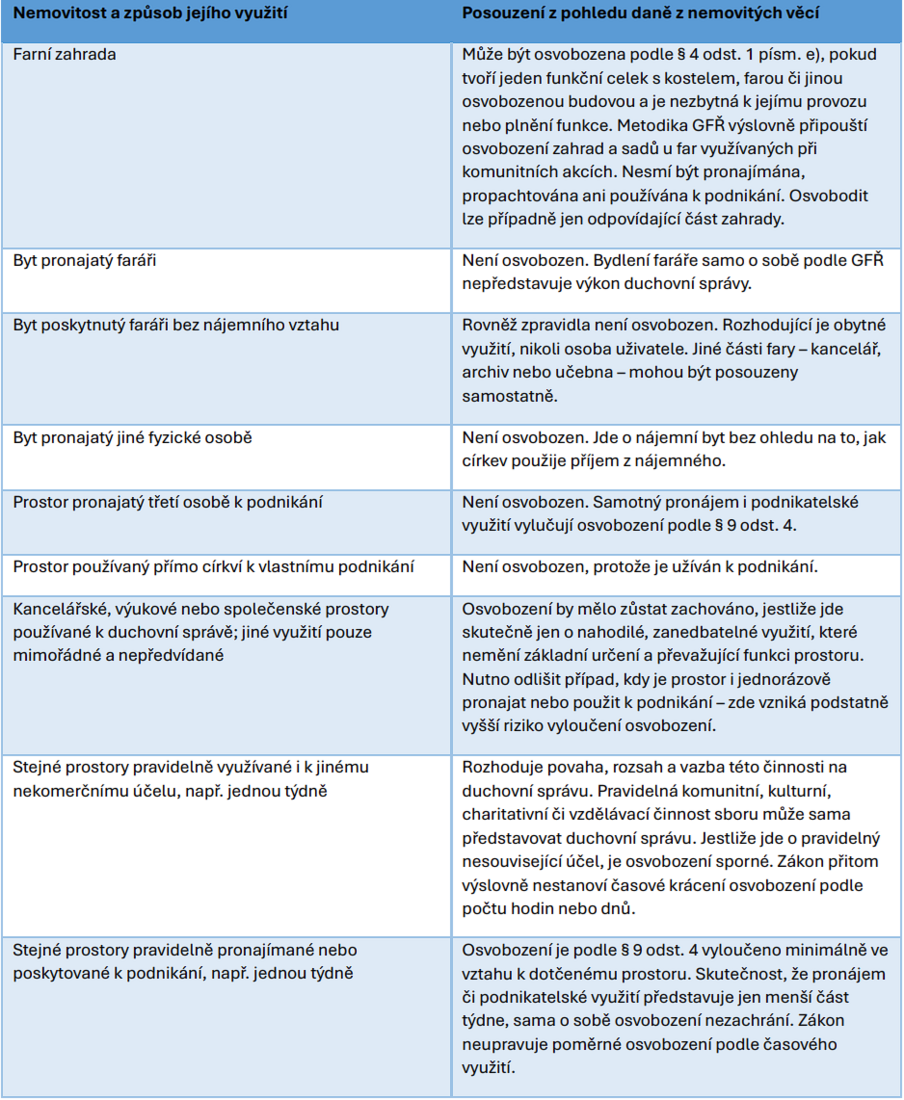
Podrobněji ke smíšenému využití:
ZDNV umožňuje podle § 9 odst. 2 osvobodit pouze část budovy nebo jednotky. Jde však primárně o prostorové
rozdělení – například kancelář a učebna budou osvobozeny, zatímco byt či pronajatá provozovna nikoli. Zákon naopak
neobsahuje mechanismus, podle něhož by se daň krátila například na 6/7 podle počtu dnů duchovního využití.
S ohledem na výše uvedené u jednoho prostoru užívaného v různých časech je nutné rozlišovat:
-
-
- Nahodilé a okrajové použití – jednorázová, soukromá, společenská nebo obdobná událost by neměla sama
změnit základní určení místnosti, pokud je prostor svou podstatou určen a fakticky převážně používán k duchovní
správě. Opora je ve formulaci metodiky, podle níž musí být prostor „svou podstatou určený a zároveň sloužit“
duchovní správě. - Pravidelné plánované použití (v tomto kontextu např. jednou týdně již nejde o nahodilost) - nejprve je však třeba
posoudit, zda „jiný účel“ není ve skutečnosti součástí duchovní správy. GFŘ pod ni zahrnuje také komunitní,
pastorační, charitativní, výukové a organizační aktivity podporující život církevního společenství. Pokud jde o
nesouvisející činnost třetí osoby, bude záležet zejména na tom, zda jde o nájem, podnikání nebo pouhé bezplatné
a nekomerční využití. U nájmu a podnikání nelze osvobození využít. U pravidelného bezplatného nekomerčního
využití je osvobození možné, ale bude nutné si obhájit, že prostor zůstává primárně určen k výkonu duchovní
správy.
- Nahodilé a okrajové použití – jednorázová, soukromá, společenská nebo obdobná událost by neměla sama
-
Praktické doporučení:
U smíšeně využívaných prostor je vhodné evidovat jejich účel, četnost využití, organizátora akcí, vazbu na činnost
sboru a existenci úplaty. Právně nejrizikovější není příležitostná odlišná akce, ale pravidelné pronajímání prostoru
třetím osobám, i když jen na několik hodin týdně.